
Se você está buscando como resolver seus débitos com a União, é muito provável que tenha sido pego de surpresa.
Pode ter sido uma notificação da Receita Federal, uma pendência no sistema da empresa, a dificuldade para emitir uma certidão ou até mesmo um protesto inesperado. Em muitos casos, a empresa só percebe a dimensão da dívida quando o problema já começou a gerar algum impacto.
Nesse momento, a urgência fala mais alto. A primeira reação costuma ser simples: encontrar uma forma de parcelar e resolver rapidamente a situação.
É justamente aqui que começa o risco.
Parcelar pode parecer o caminho mais rápido, mas nem sempre é a melhor decisão!
O parcelamento pode ser uma solução em determinados casos. O problema está em assumir que ele é sempre o primeiro caminho.
Quando o empresário acessa o sistema e encontra um valor consolidado, é natural pensar: “quanto preciso pagar por mês para resolver isso?”
Antes dessa pergunta, porém, existe outra mais importante: “O que exatamente está sendo cobrado?”
Isso porque parcelamento e transação tributária não são a mesma coisa. E, dependendo de onde o débito se encontra e da situação da empresa, as possibilidades de regularização podem ser bastante diferentes.
É possível conseguir desconto em dívidas com a União?
Sim, em determinadas situações.
Quando os débitos estão inscritos em dívida ativa da União e são administrados pela Procuradoria-Geral da Fazenda Nacional (PGFN), podem existir modalidades de transação tributária com condições diferenciadas de negociação.
Conforme a modalidade disponível e a situação do contribuinte, essas condições podem incluir descontos sobre juros, multas e encargos, além de prazos maiores para pagamento.
Mas existe um ponto importante: o desconto não é igual para todas as empresas e nem para todas as dívidas. As condições dependem das características dos débitos, da modalidade disponível e da situação do próprio contribuinte.
Por isso, procurar apenas o maior percentual de desconto pode levar a uma decisão equivocada.
O valor total da dívida não conta toda a história.
Ao acessar o sistema e visualizar um valor consolidado, é natural que o empresário enxergue aquele número como o tamanho da dívida que precisará negociar.
Mas o valor que aparece na tela é apenas o ponto de partida. Neste caso, por exemplo, a empresa possuía 91 inscrições em dívida ativa, que somavam R$ 2.478.936,83.
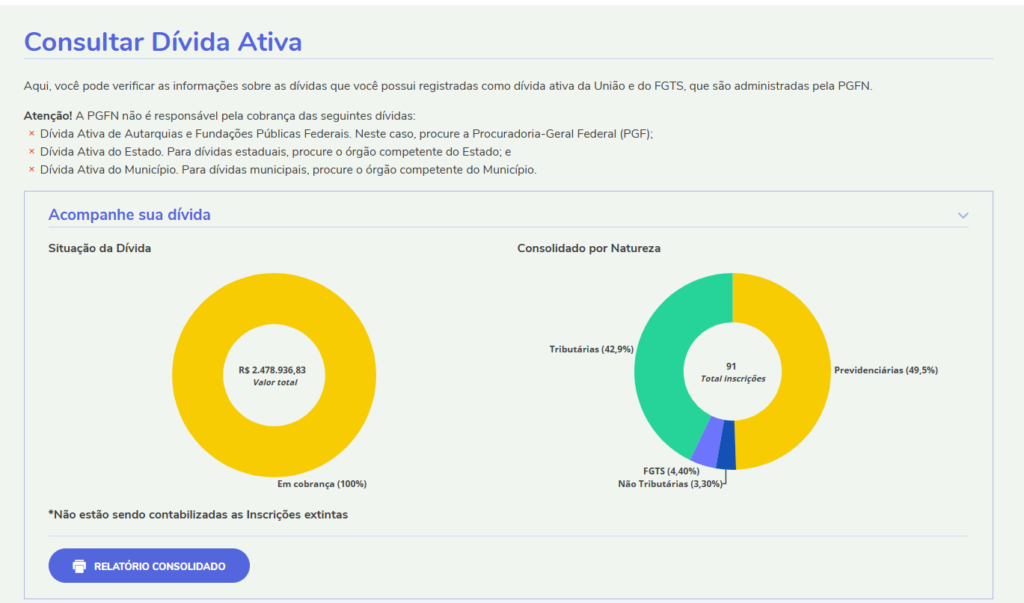
Em vez de partir diretamente para uma negociação, o primeiro passo foi analisar individualmente as inscrições que formavam aquele passivo.
A análise identificou débitos com elementos que permitiam discutir a continuidade da cobrança por prescrição. A partir disso, foram apresentados pedidos específicos de revisão perante a PGFN.
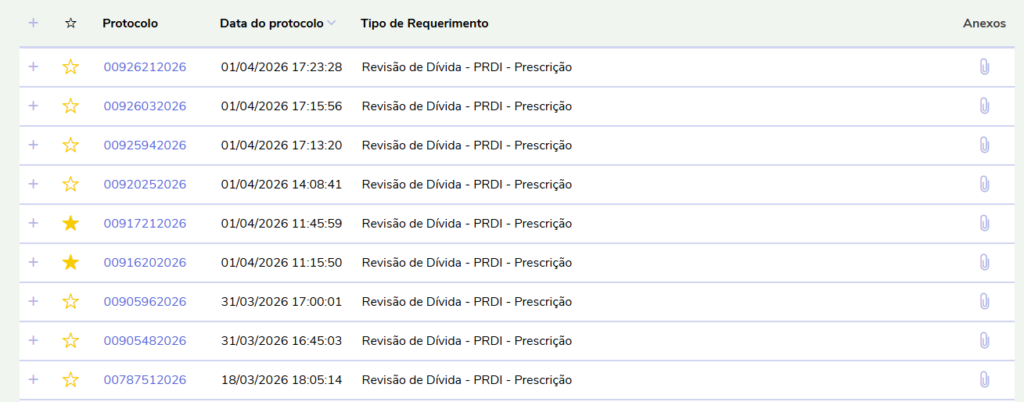
Após a análise dos requerimentos, o cenário mudou.
O passivo passou de R$ 2.478.936,83 para R$ 2.155.593,36, e o número de inscrições em cobrança caiu de 91 para 84.
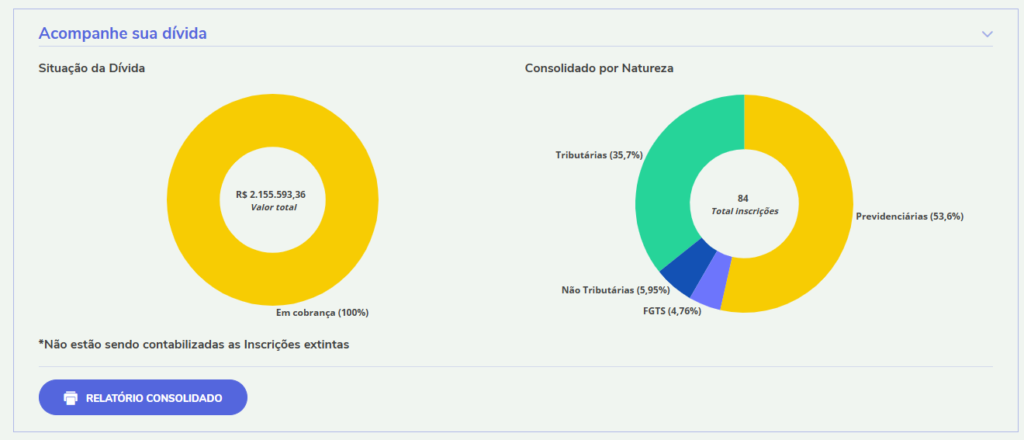
Isso representa uma redução de aproximadamente R$ 323 mil no valor em cobrança antes mesmo de começar a negociação da dívida.
Antes de negociar o desconto, analise a dívida.
Esse caso ajuda a demonstrar por que a primeira pergunta não deveria ser apenas “qual desconto consigo na PGFN?”
Antes disso, é preciso saber o que efetivamente deve entrar na negociação. Somente depois dessa análise faz sentido comparar as modalidades disponíveis, os possíveis descontos, os prazos e o impacto das parcelas no caixa da empresa.
Naturalmente, cada dívida possui características próprias e esse resultado não pode ser generalizado. Mas a lógica permanece a mesma: primeiro se analisa a dívida e só depois se negocia.
É essa ordem que permite que a regularização deixe de ser apenas uma reação à cobrança e passe a ser uma decisão estratégica.